
 EN
Zum Jahreswechsel 2027 stellt die Bundesagentur für Arbeit die elektronische Betriebsdatenpflege um. Der bekannte DEÜV-Datensatz DSBD wird durch das XML-Dialogverfahren DXBD/DXBE abgelöst. Für Lohnbüros und Anwender von Entgeltabrechnungsprogrammen ändert sich dabei mehr als das Datenformat: Aus einer Einbahnstraße wird ein Dialog, es kommen neue Datenfelder hinzu, und die Qualitätssicherung der Betriebsdaten wird zur Pflichtaufgabe der Abrechnungssoftware.
Dieser Beitrag hat den Stand vom 30. September 2026. Grundlage ist die Verfahrensanforderung der Bundesagentur in Version 1.4 vom 21. September 2026, die Fundstellen stehen am Ende.
Warum ein neues Verfahren?
Die Betriebsdaten, also Firmierung, Anschrift, Rechtsform, Ansprechpartner und Branchenzuordnung eines Beschäftigungsbetriebs, sind die Grundlage des Betriebsnummernverfahrens. Der Betriebsnummern-Service der Bundesagentur für Arbeit führt sie im Dateisystem der Beschäftigungsbetriebe (DdB), und von dort aus versorgen sie die gesamte Sozialversicherung. Fehlerhafte oder veraltete Betriebsdaten wirken deshalb weit über die Statistik hinaus: Sie stören Meldeverfahren, Beitragszuordnung und die Kommunikation der Träger mit dem Arbeitgeber.
Rechtlich ist das Verfahren seit 2017 in den §§ 18i bis 18m SGB IV verankert. Seit dem 1. Januar 2023 sind Arbeitgeber zusätzlich verpflichtet, auch anlassbezogene Bestandsmeldungen zu übermitteln (§ 18i Abs. 4 SGB IV).
Das bisherige Instrument dafür ist der DSBD, ein klassischer DEÜV-Datensatz mit festen Feldlängen, den das Entgeltabrechnungsprogramm bei Änderungen der betrieblichen Angaben an die BA übermittelt. Sein Grundproblem: Er ist eine Einbahnstraße. Der Arbeitgeber meldet, erfährt aber nicht, was die BA mit der Meldung gemacht hat. Wurde sie gespeichert? Verworfen? Weicht der Datenbestand der BA vom eigenen ab? All das blieb im DSBD-Verfahren unsichtbar. Umgekehrt hatte auch die BA keinen Kanal, um dem Arbeitgeber zu widersprechen, etwa wenn ihr Datenbestand aktueller oder die gemeldete Angabe erkennbar fehlerhaft war. Der Arbeitgeber meldete im schlimmsten Fall immer wieder ungültige Daten, die seitens der BA jedes Mal korrigiert werden mussten.
Wie sehr das in der Praxis schmerzt, haben die Initialmeldungen der vergangenen Jahre gezeigt. Um die Betriebsnummern mit den Unternehmensnummern für das Basisregister für Unternehmensdaten zu verknüpfen (UBRegG, § 18i SGB IV), wurde jedes Entgeltabrechnungsprogramm verpflichtet, im Frühjahr 2024 flächendeckend einen DSBD mit dem besonderen Abgabegrund 09 übermitteln, einmalig und automatisch für jeden Beschäftigungsbetrieb. Trotz dieser Maßnahme fehlten immer noch mehr als 25 Prozent der erwarteten Verknüpfungsinformationen, unter anderem weil fehlgeschlagene Übermittlungen mangels Rückmeldung niemandem auffielen. Also gab es eine zweiten Versuch. Vom 1. Januar bis zum 31. Mai 2025 mussten alle Arbeitgeber die Initialmeldung erneut senden, ausdrücklich auch jene, deren erste Meldung korrekt verarbeitet worden war, denn von außen ließ sich das nicht unterscheiden.
Genau hier setzt das neue Verfahren an. In einem quittierenden Dialog wären beide Wellen so nicht nötig gewesen: Jede Meldung wird bestätigt, verworfene Datensätze werden als solche zurückgemeldet, und fehlende oder fehlerhafte Daten kann die BA gezielt beim einzelnen Betrieb anmahnen statt pauschal bei allen.
Der Zeitplan
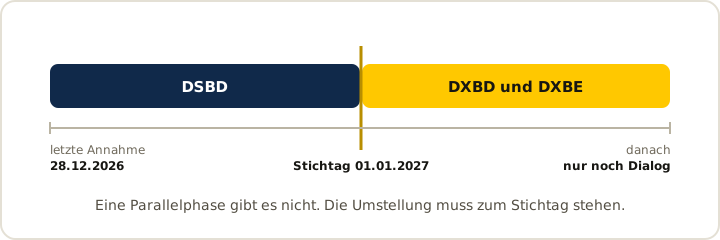
Die Eckdaten sind fix:
- Bis Ende Dezember 2026 läuft die Betriebsdatenpflege wie gewohnt über den DSBD (letzte Annahme durch die BA am 28. Dezember 2026).
- Ab dem 1. Januar 2027 gilt ausschließlich das neue Dialogverfahren mit den Datensätzen DXBD (Arbeitgeber an BA) und DXBE (BA an Arbeitgeber).
Eine Parallelphase gibt es nicht. Entgeltabrechnungsprogramme müssen zum Stichtag umgestellt haben, und der Einstieg in das neue Verfahren beginnt für jeden Beschäftigungsbetrieb mit einer vollständigen Bestandsmeldung.
Der Übermittlungsweg ändert sich mit
Mit dem Format wechselt auch der Adressat. Der DSBD läuft bisher über die Annahmestellen der Krankenkassen. Ab dem 1. Januar 2027 ist das nicht mehr möglich: Arbeitgeber und Bundesagentur tauschen die Datensätze unmittelbar miteinander aus. Grundlage ist das 8. SGB IV-Änderungsgesetz von 2022, das den Datenaustausch Betriebsdatenpflege ausdrücklich ohne Vermittlung durch die Kassen-Annahmestellen vorsieht.
Technisch bleibt der GKV-Kommunikationsserver als Transportweg erhalten. Die Verfahrensanforderung formuliert es so: Der Arbeitgeber übermittelt den DXBD „über den GKV-KomServer ausschließlich an die Annahmestelle (ASt) der BA“. Von dort geht es in die Kernprüfung, und die Annahmestelle quittiert dem Abrechnungsprogramm jede Datei elektronisch. Die BA nimmt rund um die Uhr an, prüft die Inhalte aber einmal täglich. Ist auch nur ein DXBD in einer Datei nicht schemavalide, weist die BA die gesamte Datei zurück.
Für Lohnbüros heißt das vor allem eines: Der gewohnte Weg über die Kasse fällt weg, und die Betriebsdatenpflege hat ab 2027 einen eigenen Kanal.
Vom Datensatz zum Dialog
Die größte konzeptionelle Änderung verrät schon der Name: Aus dem „Datensatz Betriebsdatenpflege“ wird das „Dialogverfahren Betriebsdatenpflege“. Die BA beantwortet künftig jede Arbeitgebermeldung elektronisch mit einer Erwiderung (DXBE). Beide Richtungen arbeiten mit Abgabegründen.
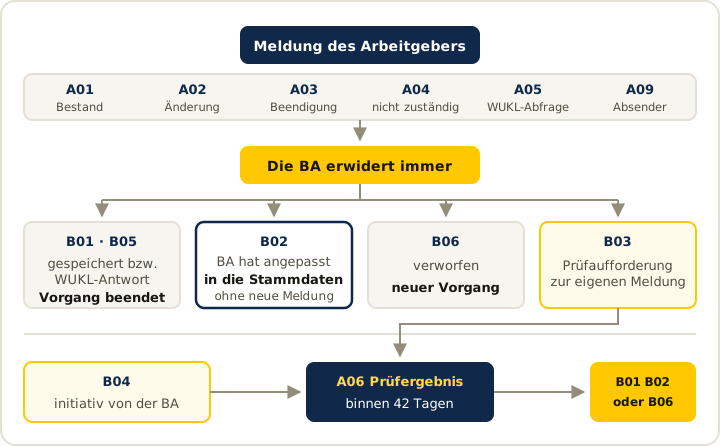
Meldungen des Arbeitgebers an die BA (DXBD):
| Abgabegrund | Bedeutung |
|---|---|
| A01 | Bestandsmeldung (vollständige Erst- oder Gesamtmeldung) |
| A02 | Änderungsmeldung |
| A03 | Beendigung des Beschäftigungsbetriebs |
| A04 | Unzuständigkeitserklärung (Betrieb wird nicht mehr in diesem Programm verwaltet) |
| A05 | Abfrage der Wirtschaftsunterklasse aus dem DdB |
| A06 | Prüfergebnis (Antwort auf eine Prüfaufforderung) |
| A09 | Reine Absenderänderung |
Meldungen der BA an den Arbeitgeber (DXBE):
| Abgabegrund | Bedeutung |
|---|---|
| B01 | Speicherbestätigung ohne Modifikation |
| B02 | Speicherbestätigung mit Modifikation (BA hat Angaben angepasst) |
| B03 | Prüfaufforderung als Reaktion auf eine Meldung |
| B04 | Initiative Prüfaufforderung der BA |
| B05 | Antwort auf die WUKL-Abfrage |
| B06 | Datensatz verworfen |
Technisch verlassen die Meldungen das bekannte DEÜV-Dateiformat, DXBD und DXBE verwenden nun XML. Jeder Datensatz trägt eine eindeutige Datensatz-ID (UUID), Antworten referenzieren den Ursprung über eine Referenz-ID. Damit lässt sich jeder Vorgang lückenlos verketten, und genau darüber definiert das Verfahren auch, wann ein Vorgang abgeschlossen ist: erst dann, wenn die Erwiderung der BA vorliegt. Solange ein Vorgang offen ist, darf grundsätzlich kein weiterer DXBD für diesen Beschäftigungsbetrieb übermittelt werden (Ausnahme: weitere Meldungen am selben Tag).
Interessant ist die Rückrichtung der Speicherbestätigungen. Mit B01 und B02 schickt die BA die tatsächlich im DdB gespeicherten betrieblichen Angaben an das Abrechnungsprogramm zurück. Passt die BA beispielsweise eine Schreibweise an, z.B. „Musterstraße“ zu „Musterstr.“, oder korrigiert sie andere Inhalte, sieht der Arbeitgeber das sofort. Das Programm soll diese Angaben in die Stammdaten übernehmen, und zwar ausdrücklich, ohne dass daraus eine erneute Änderungsmeldung entsteht. Der Kreislauf aus sich gegenseitig auslösenden Meldungen, den das alte Verfahren nie sicher ausschließen konnte, ist damit per Melderegel unterbunden.
Stornierungen gibt es im DXBD-Verfahren nicht mehr, was im Alltag einiges an Verwirrung erspart. Wer eine fehlerhafte Meldung korrigieren will, übermittelt einfach eine neue Änderungsmeldung mit demselben Ereignisdatum. Bei mehreren Meldungen am selben Tag verarbeitet die BA ohnehin nur den jüngsten Datenstand.
Neue Inhalte: WUKL, Sondersachverhalte, UNR.S
Mit dem Verfahren ändern sich auch die Dateninhalte.
Wirtschaftsunterklasse (WUKL). Die Branchenzuordnung des Beschäftigungsbetriebs wird künftig über einen fünfstelligen Schlüssel aus einem eigenen BA-Katalog mit rund 1.000 Einträgen geführt. Neu ist vor allem der Umgang damit: Der Arbeitgeber kann die im DdB gespeicherte WUKL per Abgabegrund A05 aktiv abfragen. Die Antwort (B05) darf das Abrechnungsprogramm automatisch in die Stammdaten übernehmen, wieder ohne dass daraus eine neue Meldung entsteht. Damit ist eine Eingabe der WUKL nicht nötig, sie wird von der BA übermittelt.
Sondersachverhalte. Für besondere Konstellationen gibt es ein eigenes Kennzeichen mit vier Ausprägungen: Arbeitgeber ohne Standort in Deutschland, schutzwürdige Einrichtungen (zum Beispiel Frauenhäuser, deren Anschrift nicht preisgegeben werden darf), Eingliederungshilfe für Menschen mit Behinderung sowie Zwangsverwaltung. Die Verfahrensanforderung regelt für jeden dieser Fälle genau, welche Angaben in Firmierung und Anschrift gehören und welche gerade nicht.
Unternehmensnummer (UNR.S). Die fünfzehnstellige Unternehmensnummer aus dem Verfahren der Unfallversicherung wird zum festen Bestandteil der Betriebsdatenmeldung.
Rechtsformschlüssel. Die Rechtsform wird über einen fünfstelligen Schlüssel aus einer BA-Codeliste gemeldet, die zugleich festlegt, für welche Rechtsformen die Firmierung einen Rechtsformzusatz enthalten muss.
Qualitätssicherung wird Pflicht im Abrechnungsprogramm
Ein ganzes Kapitel der Verfahrensanforderung (Version 1.4 vom 21. September 2026) widmet sich der Plausibilisierung der betrieblichen Angaben, und zwar vor der Generierung eines DXBD, im Entgeltabrechnungsprogramm selbst. Diese Prüfungen gehören zu den Mindestanforderungen der Systemuntersuchung, sind also zertifizierungsrelevant. Dazu zählen unter anderem:
- Konsistenz von Firmierung und Rechtsform. Wer als GmbH gemeldet ist, muss die Rechtsform auch in der Betriebsbezeichnung führen. Umgekehrt werden zu kurze Bezeichnungen (nur ein Ortsname, nur ein Nachname, eine bloße Betriebsnummer) beanstandet.
- Negativliste. Betriebsinterne Kürzel und Zusätze wie „privat“, „c/o“ oder „ehemals“ haben in der Firmierung nichts verloren.
- Betriebsnummern-Prüfungen. Unzulässige Nummernkreise und die veröffentlichten Betriebsnummern der SV-Träger (Schutzliste) dürfen nicht als Beschäftigungsbetrieb gemeldet werden.
- Abweichende Postanschrift. Sie muss eine Anschrift des Arbeitgebers sein, nicht die des Steuerberaters oder Lohnbüros.
In der Praxis wird die Lohnabrechnungssoftware bei der Stammdatenpflege also deutlich häufiger nachfragen. Das ist gewollt. Viele dieser Prüfungen sind als Hinweise mit Bestätigungsmöglichkeit ausgelegt, weil es legitime Ausnahmen gibt. Aber sie erzwingen einen bewussten Umgang mit der Datenqualität, bevor die Meldung das Haus verlässt.
Prüfaufforderungen: Wenn die BA nachfragt
Neu ist auch, dass die BA aktiv auf den Arbeitgeber zugehen kann. Erkennt sie in einer eingehenden Meldung oder im eigenen Datenbestand Fehler, übermittelt sie eine Prüfaufforderung (B03 als Reaktion auf eine Meldung, B04 initiativ). Jede Prüfaufforderung enthält mindestens eine BA-Fehlernummer aus einem festen Katalog, gegebenenfalls ergänzt um einen Freitext.
Der Arbeitgeber prüft daraufhin seine Stammdaten, korrigiert sie falls nötig und antwortet mit einem Prüfergebnis (A06): allen aktuellen betrieblichen Angaben plus einer Prüfbestätigung, die exakt zur gemeldeten Fehlernummer korrespondiert. Vier Dinge sollte man dabei wissen:
- Für die Antwort gilt eine Frist von 42 Tagen ab Erstellung der Prüfaufforderung. Verstreicht sie, nimmt die BA auf anderem Weg Kontakt auf.
- Die Prüfbestätigung ist auch dann zu übermitteln, wenn die Prüfung ergibt, dass die eigenen Angaben korrekt sind. Sie bestätigt die Prüfung, nicht einen Fehler.
- Für eine kleine Gruppe von Fehlern (die F0800er-Gruppe, etwa eine nicht vergebene Betriebsnummer) ist keine Prüfbestätigung möglich. Hier wird der Vorgang beendet und die Korrektur in einem neuen Vorgang gemeldet.
- Wird ein Beschäftigungsbetrieb gar nicht mehr im Abrechnungsprogramm verwaltet, antwortet das Programm auf eine initiative Prüfaufforderung mit einer Unzuständigkeitserklärung (A04).
Für Lohnbüros ist das organisatorisch der wichtigste Punkt. Eingehende Prüfaufforderungen sind fristgebundene Arbeitsaufträge, und die Frist läuft ab Erstellung durch die BA, nicht ab dem Tag, an dem jemand sie liest. Ein gutes Abrechnungsprogramm macht sie sichtbar, zeigt Fehlertexte und Frist an und erzeugt die Antwort ohne Handarbeit am Datensatz.
DSBD und DXBD im Vergleich
| DSBD (bis 2026) | DXBD/DXBE (ab 2027) | |
|---|---|---|
| Format | DEÜV-Fixsatz | XML (AGTOSV/SVTOAG) |
| Kommunikation | Einweg, keine Rückmeldung | Dialog, jede Meldung wird erwidert |
| Rückübernahme BA-Datenstand | nein | ja (B01/B02, B05) |
| Branchenschlüssel | nein | WUKL, fünfstellig, abfragbar per A05 |
| Prüfaufforderungen der BA | nein | ja, mit 42-Tage-Frist und Prüfbestätigung |
| Storno | ja | entfällt, Korrektur = neue Meldung |
| Vorgangssteuerung | keine | Datensatz-ID/Referenz-ID, offene Vorgänge sperren |
| Qualitätssicherung im Programm | punktuell | umfassend, zertifizierungsrelevanter Pflichtkatalog |
Die Erwiderungen im Tagesgeschäft
Weil künftig jede Meldung beantwortet wird, gehört der Blick auf die eingehenden Erwiderungen zur laufenden Betriebsdatenpflege dazu. Als Faustregel für die sechs Antworttypen:
| Erwiderung | Was zu tun ist |
|---|---|
| B01 (gespeichert, unverändert) | Nichts. Der Vorgang ist abgeschlossen. |
| B02 (gespeichert, mit Anpassungen) | Die BA hat die Meldung gespeichert, dabei aber etwas geändert. Die Angaben lassen sich in die Stammdaten übernehmen, das Abrechnungsprogramm darf das automatisch erledigen und die Übernahme darf keinen weiteren DXBD auslösen. Eine Pflicht zur Übernahme gibt es nicht. |
| B03 (Prüfaufforderung zur eigenen Meldung) | Fehlernummern und Hinweise lesen, Stammdaten prüfen und falls nötig korrigieren, Prüfergebnis (A06) mit Prüfbestätigung senden. Frist: 42 Tage. |
| B04 (initiative Prüfaufforderung) | Wie B03. Wird der Betrieb nicht mehr im eigenen Programm abgerechnet: Unzuständigkeitserklärung (A04) senden, damit ist der Vorgang beendet. |
| B05 (WUKL-Antwort) | Nichts. Der übermittelte Branchenschlüssel wird in die Stammdaten übernommen. |
| B06 (verworfen) | Ursache anhand der Fehlernummer beheben und mit einem neuen Vorgang melden. Ein A06 ist auf einen verworfenen Datensatz nicht möglich. |
Fast alles davon kann die Software übernehmen. B01 und B05 lassen sich vollständig automatisch verarbeiten, B02 ebenfalls, sobald einmal festgelegt ist, ob die Angaben der BA die eigenen überschreiben sollen. Auch auf der Sendeseite erlaubt die Verfahrensanforderung die automatische Erzeugung von A04, A05 und A09.
Zwingend menschliches Zutun verlangt nur die Antwort auf eine Prüfaufforderung. Die Prüfbestätigung im A06 bestätigt gegenüber der BA, dass ein Mensch die Stammdaten tatsächlich geprüft hat, und ist genau deshalb nicht automatisierbar. Manuelle Arbeit fällt im Dialogverfahren also nur dort an, wo die BA konkrete Fehler meldet.
Bei B02 lohnt ein genauerer Blick, weil die Anpassung der BA häufig nur die Schreibweise der Anschrift betrifft. Die BA übermittelt sie grundsätzlich in der Schreibweise des Postverzeichnisses. Aus „straße“ wird „str.“, ein Ortsteil wird zum Ort, ohne dass der eigene Eintrag deshalb falsch wäre. Eine Pflicht zur Übernahme gibt es nicht. Die Verfahrensanforderung spricht ausdrücklich von einer Empfehlung: Die BA „empfiehlt eine Speicherung der BA-Schreibweise in den Stammdaten“.
Ob B01 oder B02 zurückkommt, entscheidet ein Zeichenkettenvergleich. Die BA stellt die gemeldeten Feldgruppen den gespeicherten gegenüber, ohne Leerzeichen, aber unter Beachtung der Groß- und Kleinschreibung. Ein einziges abweichendes Zeichen genügt für ein B02. Wer die eigene Schreibweise behält, bekommt deshalb bei jeder weiteren Meldung für diesen Betrieb dieselbe Abweichung erneut zurückgemeldet. Die Aufteilung auf die Felder zählt dabei nicht mit: Steht die Hausnummer im eigenen Datensatz im Straßenfeld und bei der BA in einem eigenen Feld, ist das keine Modifikation.
Das Vorgangsprinzip wirkt dabei als Sperre. Eine Meldung ist erst abgeschlossen, wenn die Erwiderung der BA da ist, und bis dahin sind weitere Meldungen für diesen Beschäftigungsbetrieb gesperrt (nur am selben Tag darf nachgemeldet werden). Eine Ausnahme gibt es, die Abfrage der Wirtschaftsunterklasse per A05 ist immer möglich. Wer Erwiderungen liegen lässt, staut also auch die eigenen Änderungsmeldungen auf.
Die Zuordnung läuft über zwei Kennungen. Jede Meldung trägt eine eindeutige Datensatz-ID, jede Antwort verweist per Referenz-ID auf ihren Auslöser. Bei Rückfragen der BA oder bei der Fehlersuche ist dieses ID-Paar der rote Faden, über den sich jeder Vorgang nachvollziehen lässt.
Prüfaufforderungen ab April 2027 wegen WZ2025
Am 17. November 2025 hat die BA die Wirtschaftsunterklassen im gesamten Datenbestand automatisiert von der Wirtschaftszweigordnung WZ2008 auf WZ2025 umgeschlüsselt, ohne Zutun der Arbeitgeber. Das ging nicht überall eindeutig auf. Wurde eine alte WUKL in mehrere neue aufgespalten, hat die BA hilfsweise den vom Statistischen Bundesamt vorgegebenen Schwerpunktumsteiger angewendet, also den wahrscheinlichsten Nachfolger. Ob der im Einzelfall zutrifft, weiß nur der Betrieb selbst.
Genau diese Fälle will die BA ab April 2027 aufgreifen und die betroffenen Arbeitgeber von sich aus per B04 zur Prüfung auffordern. Der Hinweis darauf ist erst mit Version 1.4 der Verfahrensanforderung vom 21. September 2026 in das Dokument gekommen.
Dieser Aufforderung kann man zuvorkommen. Wer im ersten Quartal 2027 die Wirtschaftsunterklasse per A05 aus dem DdB abruft, bekommt die gespeicherte WUKL zur Prüfung angezeigt und ist von der initiativen B04-Aktion im April ausgenommen. Stimmt der Schlüssel, ist nichts weiter zu tun, eine Bestätigung verlangt die BA nicht. Stimmt er nicht, korrigiert eine Änderungsmeldung per A02 ihn.
Der Abruf zeigt allerdings nur, was gespeichert ist, und nicht, ob es stimmt. Es ist deshalb ratsam, die Branchenzuordnung inhaltlich zu prüfen statt den zurückgemeldeten Schlüssel nur abzunicken. Eine Gegenüberstellung von WZ2008 und WZ2025 steht beim Statistischen Bundesamt zur Einsicht. Darüber hinaus will die BA nach derzeitigem Stand ab Dezember eine eigene Webseite anbieten, über die sich die zutreffende WUKL bei Zweifeln ermitteln lässt.
Ein A05 kostet wenig, und eine Prüfaufforderung mit 42-Tage-Frist über den gesamten Mandantenstamm hinweg kostet deutlich mehr.
Was Lohnbüros jetzt tun sollten
- Betriebsdaten sichten. Firmierung, Rechtsform, Anschriften und Ansprechpartner aller Mandanten gegen die neuen Plausibilitätsregeln prüfen. Alles, was heute schon sauber ist, löst 2027 keine Prüfaufforderung aus.
- Unternehmensnummern vervollständigen. Die UNR.S aus dem UV-Verfahren wird Pflichtbestandteil der Betriebsdatenmeldung.
- Abweichende Postanschriften hinterfragen. Die Anschrift des Lohnbüros gehört nicht in die Betriebsdaten des Mandanten.
- Prozesse für Prüfaufforderungen einplanen. Wer bearbeitet eingehende B03/B04-Meldungen, und wie wird die 42-Tage-Frist überwacht?
- Software-Hersteller fragen. Ist die Umstellung zum 1. Januar 2027 zertifiziert eingeplant, inklusive Bestandsmeldung, Dialogverwaltung und WUKL-Übernahme?
- Die Wirtschaftsunterklasse im ersten Quartal 2027 abrufen. Das erspart unter Umständen die Prüfaufforderung im April.
Fazit
Der Wechsel vom DSBD zum DXBD ändert vor allem die Arbeitsweise, nicht nur das Format. Die Betriebsdatenpflege wird zu einem geschlossenen Regelkreis zwischen Arbeitgeber und Bundesagentur für Arbeit, mit Rückmeldungen, Fristen und einer Qualitätssicherung, die im Abrechnungsprogramm beginnt. Wer seine Betriebsdaten schon heute sauber führt, wird von der Umstellung wenig spüren, außer besseren Daten auf beiden Seiten.
In Lohnica setzen wir das Dialogverfahren von Anfang an um, mit Vorgangssteuerung, Fristüberwachung für Prüfaufforderungen und WUKL-Abfrage. Der Echtbetrieb startet 2027 nach Abschluss der ITSG-Systemuntersuchung. Wer bis dahin informiert bleiben will, kann sich auf die Warteliste setzen.
Quellen: Verfahrensanforderung „DIALOG Betriebsdatenpflege“ (DXBD/DXBE) der Bundesagentur für Arbeit, Version 1.4 (Stand 21.09.2026); Informationen zur Umstellung der Wirtschaftsklassifikation 2025 der Bundesagentur für Arbeit; §§ 18i ff. SGB IV; Gemeinsames Rundschreiben „Meldeverfahren zur Sozialversicherung“; zur wiederholten DSBD-Initialmeldung: Techniker Krankenkasse, „DSBD-Meldeverfahren: Initialmeldung 2025 noch einmal“.